MAIF - Assurances auto, maison

- 1.52K Avis
- 4,3
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
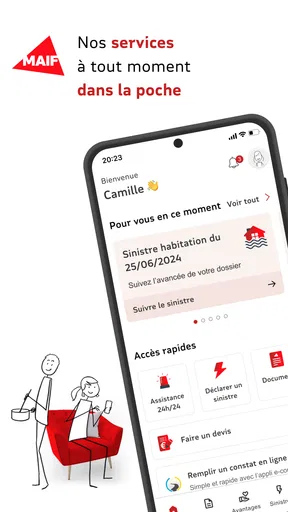
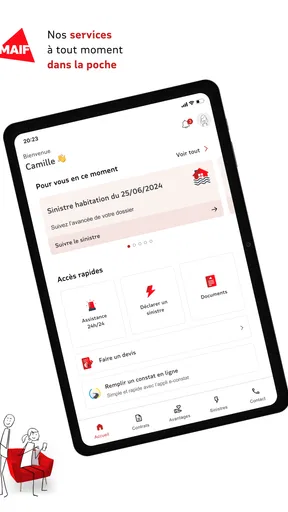
Quand un problème arrive à la maison ou sur la route, la difficulté ne vient pas seulement du sinistre lui-même. Il faut retrouver son contrat, comprendre qui contacter, rassembler les informations utiles et suivre les échanges sans se perdre. C’est précisément dans ce moment peu confortable que MAIF - Assurances auto, maison prend son sens. Cette application de finance, développée par MAIF, réunit l’accès aux contrats d’assurance, la déclaration de sinistres et l’assistance en cas d’urgence dans un même espace mobile.
Je la vois surtout comme un point de passage entre l’assuré et son assureur. Elle ne remplace pas les conditions du contrat ni les échanges nécessaires avec un conseiller, mais elle peut éviter de commencer chaque démarche à zéro. Dans mon expérience, son intérêt dépend donc moins d’une utilisation quotidienne que de sa capacité à rester claire lorsque l’on doit agir vite. Pour quelqu’un déjà assuré chez MAIF, c’est une application gratuite à considérer sérieusement. Pour une personne qui cherche seulement à comparer des assurances ou à gérer un contrat d’un autre assureur, elle n’est pas destinée à cet usage.
Du problème rencontré au suivi du dossier
Je considère le suivi comme une étape à part entière : après l’envoi, je note les pièces transmises et les questions encore en suspens, afin de pouvoir reprendre le fil sans reconstruire toute l’histoire. Cette petite habitude aide aussi à distinguer une demande de complément d’une décision sur le dossier. Dans la suite, je m’intéresse à la façon dont l’application s’insère dans ces échanges et aux moments où un contact direct devient plus adapté.
Le bon point de départ quand la situation devient urgente
Imaginons une situation très ordinaire : je découvre une fuite sous l’évier en rentrant chez moi. Avant même de penser à l’application, je dois limiter les dégâts, couper l’eau si nécessaire et vérifier que personne n’est en danger. Ce détail est important : une application d’assurance aide à organiser la démarche, mais elle ne doit jamais retarder une action immédiate de sécurité.
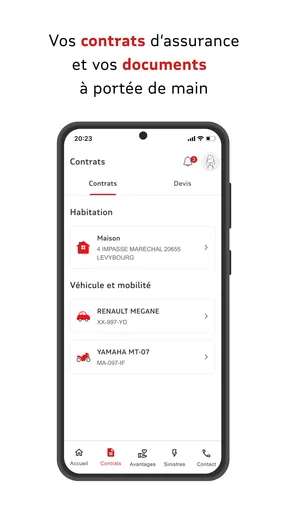
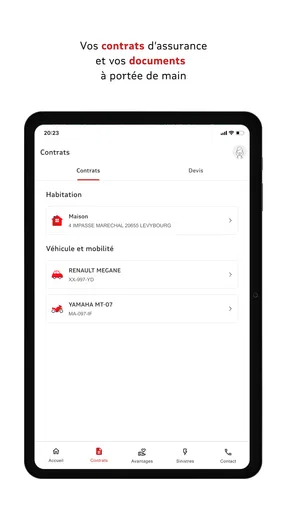
Une fois la situation maîtrisée, l’application devient utile pour retrouver le cadre de mon assurance habitation et commencer la déclaration. Le fait de regrouper les contrats dans un espace mobile évite de chercher un document papier ou de fouiller plusieurs courriels. Cette continuité est également pertinente après un accident automobile, lorsque l’on doit passer de la situation sur place à une démarche plus structurée.
Je conseille de l’ouvrir avant d’en avoir besoin, dans un moment calme. Cela permet de vérifier que l’accès fonctionne, de repérer la zone consacrée aux contrats et de comprendre où commence une déclaration. Ce petit essai préalable est l’un des conseils les plus utiles : le jour d’un sinistre, on a rarement la patience d’explorer une interface inconnue.
Retrouver le contrat avant de raconter l’événement
La première étape logique consiste à identifier le bon contrat. Une personne qui possède une assurance auto et une assurance maison ne doit pas mélanger les deux démarches. Un dégât des eaux, un bris ou un problème lié au logement ne suivent pas le même chemin qu’un accident de circulation. Le classement des contrats sert donc autant à consulter des informations qu’à éviter une erreur de parcours.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Je trouve cette distinction particulièrement utile pour les foyers où plusieurs personnes utilisent la même couverture. Avant de saisir des détails, il vaut mieux vérifier le véhicule, le logement ou le type de protection concerné. Une déclaration bien orientée dès le départ réduit les allers-retours ultérieurs, surtout lorsqu’il faut ensuite transmettre des éléments précis.
L’application est proposée sous le nom de MAIF et s’adresse aux assurés de cet organisme. Elle est classée PEGI 3, ce qui correspond à une application accessible au grand public, mais cette indication ne signifie pas qu’un enfant devrait gérer un dossier d’assurance. Dans la pratique, les informations saisies concernent souvent un adulte responsable du contrat et une situation qui demande de la précision.
Déclarer sans transformer l’écran en récit confus
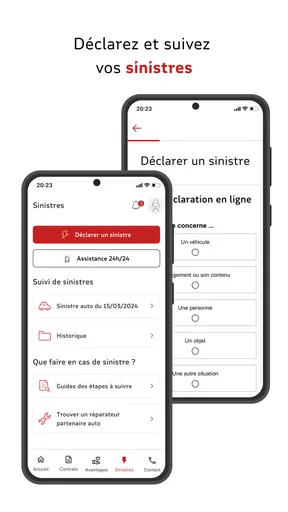
Lors d’une déclaration, je recommande de préparer les faits avant de les saisir : date et lieu, circonstances, dommages visibles, personnes impliquées et actions déjà réalisées. Le meilleur usage de l’application n’est pas d’écrire sous le coup de l’émotion, mais de transformer un événement désordonné en informations vérifiables.
Pour un accident automobile, cela signifie par exemple noter les circonstances pendant qu’elles sont encore fraîches, conserver les coordonnées utiles et distinguer ce que j’ai observé de ce que je suppose. Pour un sinistre dans le logement, je peux photographier les dégâts, garder les factures ou justificatifs pertinents et éviter de jeter un objet endommagé avant de savoir s’il doit être examiné. L’application facilite la démarche, mais la qualité du dossier dépend toujours de la préparation de l’assuré.
Un avantage moins évident est la possibilité de traiter la déclaration comme une suite d’étapes plutôt que comme un appel improvisé. Je peux d’abord rassembler les éléments, puis les vérifier, puis les transmettre. Cette méthode est préférable à une saisie précipitée, notamment lorsqu’un sinistre concerne plusieurs pièces, plusieurs biens ou plusieurs personnes.
Le passage de l’application vers l’assistance
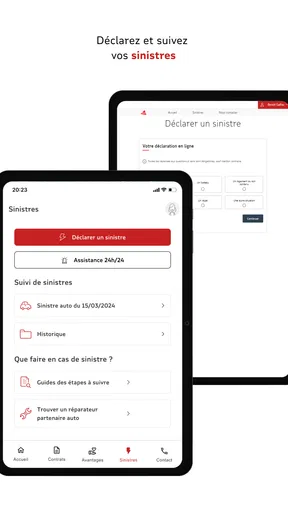
Une panne ou un accident sur la route change la priorité. Dans ce cas, il ne s’agit pas simplement de documenter un dossier : il faut savoir quoi faire immédiatement et comment demander de l’aide. La présence d’une fonction d’assistance en cas d’urgence donne à l’application une utilité différente de celle d’un simple espace documentaire.
Je ferais toutefois une distinction nette entre une urgence nécessitant une intervention immédiate et une demande administrative pouvant attendre. En cas de danger, de blessure ou de risque pour autrui, les services d’urgence appropriés passent avant l’application. Pour une panne ou une situation couverte par l’assistance, l’application peut ensuite servir de relais vers la démarche adaptée, à condition que le contrat et la situation correspondent bien.
Ce point constitue un véritable transfert de responsabilité : je fournis les informations de départ, puis l’assureur ou le service d’assistance prend le relais. Il faut donc rester disponible, conserver les références communiquées et vérifier les prochaines étapes au lieu de considérer la déclaration comme terminée dès que le bouton d’envoi a été utilisé.
Suivre le dossier après l’envoi
La partie la plus frustrante d’un sinistre commence souvent après la déclaration. L’événement est passé, mais le dossier continue : demande de document, précision sur les circonstances, expertise éventuelle, réparation ou indemnisation. Une application d’assureur est réellement utile lorsqu’elle aide à garder le fil de cette période, plutôt que de servir uniquement de formulaire initial.
Je conseille de consulter régulièrement l’espace lié au contrat et de conserver une trace personnelle des pièces envoyées. Même lorsque l’application centralise les échanges, une copie des photographies, factures et messages importants reste prudente. Cela évite de dépendre d’un seul appareil ou de devoir reconstituer le dossier plusieurs semaines plus tard.
Il faut aussi accepter que la résolution ne soit pas instantanée. Une déclaration mobile accélère l’entrée dans le processus, mais elle ne supprime pas l’analyse du sinistre, les vérifications contractuelles ou les interventions extérieures. C’est une nuance essentielle pour ne pas confondre confort numérique et règlement automatique.
Les handoffs : ce que l’application fait et ce qu’elle ne fait pas
Le parcours comporte plusieurs passages de relais. Je commence avec mon téléphone et les informations dont je dispose. L’application structure cette première étape. Ensuite, le dossier peut être pris en charge par un interlocuteur, un service d’assistance, un réparateur ou un autre intervenant selon la situation. Chaque relais peut demander de nouvelles informations, même si la déclaration initiale était complète.
Cette organisation explique pourquoi je ne jugerais pas l’application uniquement sur la rapidité de son interface. Sa valeur tient aussi à la réduction des oublis au début du parcours. Si je choisis le mauvais contrat, si j’envoie une description trop vague ou si je ne garde pas les justificatifs, aucune application ne peut entièrement corriger le problème.
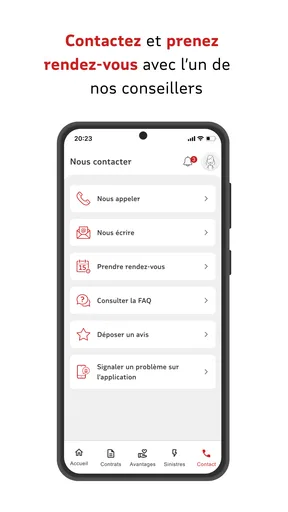
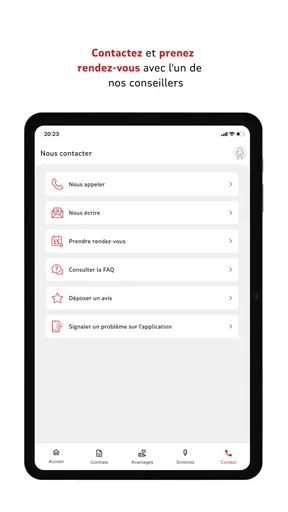
À l’inverse, quelqu’un qui préfère parler directement à une personne dès la première minute peut trouver le parcours mobile moins rassurant. Dans un accident stressant, certaines personnes ont besoin d’un échange vocal pour expliquer une situation inhabituelle. L’application est alors un complément pratique, mais pas nécessairement le canal principal.
Un usage quotidien plus discret : consulter ses assurances
En dehors des sinistres, l’application sert surtout à consulter ses contrats d’assurance. C’est moins spectaculaire, mais probablement plus fréquent. Je peux y revenir pour vérifier la couverture liée à la voiture ou au logement avant un départ, un déménagement ou l’achat d’un bien important.
Cette consultation peut éviter une mauvaise interprétation d’un souvenir ancien. Les garanties, limites et conditions ne devraient pas être déduites d’une phrase entendue lors de la souscription. Pour une question précise, je préfère lire les informations disponibles dans le contrat puis demander une confirmation à MAIF si le cas est particulier.
Un conseil concret consiste à utiliser cette consultation avant l’événement, pas après. Avant un long trajet, je peux vérifier quel contrat concerne le véhicule utilisé. Avant des travaux ou un changement dans le logement, je peux contrôler les informations pertinentes et repérer les points à clarifier. Cette anticipation transforme l’application en outil de préparation plutôt qu’en simple bouton d’urgence.
Ce que l’on gagne par rapport aux alternatives classiques
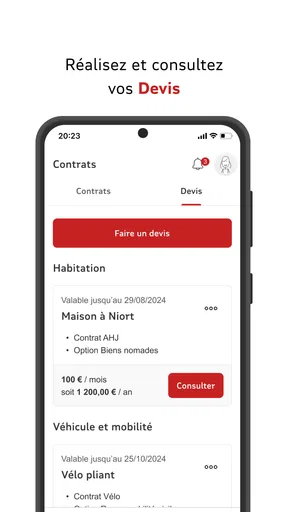
La comparaison la plus juste n’est pas avec une application concurrente précise, mais avec les méthodes habituelles : appeler l’assureur, chercher un document dans une boîte mail, utiliser un espace web ou attendre de retrouver un dossier papier. Face au téléphone, l’application offre une première démarche plus autonome et permet de préparer les informations avant un échange. Face au papier, elle réduit le risque de ne pas avoir les documents au moment où le problème survient.
Le site web peut rester préférable lorsque je travaille sur un écran plus grand, que je dois lire de longues conditions ou que je rassemble de nombreux fichiers. Le téléphone, lui, garde un avantage pour les situations émotionnelles, complexes ou urgentes. La bonne approche n’est donc pas de choisir un seul canal pour tout, mais de commencer avec l’application lorsque la demande est structurée et de passer à un interlocuteur lorsque le dossier sort du cadre simple.
Cette complémentarité est l’un des points forts de l’outil. Je peux préparer une démarche mobile, puis utiliser les autres moyens de contact si les circonstances l’exigent. En revanche, une personne qui veut gérer plusieurs assureurs depuis une seule application n’y trouvera pas un tableau de bord universel : son intérêt reste lié à la relation avec MAIF.
Les limites qui apparaissent dans les moments difficiles
La première limite est psychologique. Une interface peut sembler évidente lors d’un test à la maison et devenir beaucoup moins confortable sous la pluie, sur le bord d’une route ou face à des dégâts importants. Je ne compterais pas sur un téléphone comme unique support : batterie, réseau, écran cassé ou accès indisponible peuvent interrompre le parcours.
La deuxième limite concerne les cas atypiques. Une déclaration simple se prête bien à un chemin guidé, mais un événement impliquant plusieurs parties, des dommages difficiles à attribuer ou une situation contractuelle particulière demande souvent un échange humain. Dans ces circonstances, l’application aide à réunir les éléments, sans remplacer le jugement d’un professionnel.
La troisième limite est liée aux attentes. Le fait d’envoyer une déclaration depuis son mobile ne garantit ni une réponse immédiate ni une décision favorable. Le contrat reste la référence. Je recommande donc de lire les informations affichées, de ne pas exagérer les dommages et de conserver les preuves. Une démarche rapide mais imprécise peut finalement créer davantage de friction qu’un dossier préparé avec soin.
Compatibilité, installation et repères utiles
L’application est gratuite et fonctionne à partir d’Android 7.0. Elle a été lancée le 13 mars 2017, ce qui montre qu’elle s’inscrit dans la durée plutôt que dans un service apparu récemment. La version actuelle indiquée est la 11.41.1. Pour l’utilisateur, le plus important est de vérifier que son appareil respecte le système minimal et de maintenir l’application à jour afin de profiter de la version disponible.
Son adoption est déjà large : elle dépasse le million d’installations et affiche une moyenne de 4,3 auprès d’environ 11 000 évaluateurs, avec près de 1 500 avis publiés. Ces chiffres donnent une indication de visibilité et d’usage, mais ils ne remplacent pas mon propre critère principal : est-ce que l’application m’aide réellement à retrouver mon contrat et à lancer la bonne démarche lorsque j’en ai besoin ?
Je ne l’installerais pas uniquement par curiosité si je ne suis pas client MAIF. En revanche, pour un assuré qui voyage souvent, possède plusieurs contrats ou veut éviter de chercher ses documents en urgence, l’installation prend davantage de sens. Le temps consacré à repérer les fonctions principales avant un problème est probablement plus précieux que la simple présence de l’application sur le téléphone.
À qui je la recommande vraiment
Je la recommande en priorité aux assurés MAIF qui veulent gérer seuls les premières étapes d’un sinistre, consulter leurs contrats depuis leur téléphone et disposer d’un accès mobile à l’assistance. Elle convient bien aux personnes organisées, capables de réunir des photos, des justificatifs et une description factuelle avant de transmettre leur demande.
Elle est aussi pertinente pour un foyer qui partage la responsabilité de plusieurs véhicules ou d’un logement. Dans ce cas, l’accès aux contrats peut aider à orienter rapidement la bonne personne vers la bonne couverture. Le bénéfice n’est pas seulement de gagner quelques manipulations : c’est de réduire le risque de démarrer la démarche avec le mauvais dossier.
Je la conseillerais moins à quelqu’un qui refuse toute gestion numérique, qui dispose d’un téléphone ancien incompatible ou qui préfère systématiquement un contact humain. Elle n’est pas non plus le meilleur choix pour comparer des offres du marché, administrer des assurances de plusieurs compagnies ou obtenir une réponse personnalisée à une question juridique complexe.
Mon verdict après avoir suivi le parcours complet
Ce que j’apprécie dans l’application MAIF, c’est son rôle concret dans un parcours qui commence par un contrat et peut se terminer par une assistance ou un suivi de sinistre. Elle ne cherche pas à transformer l’assurance en expérience ludique : elle sert surtout à rendre les premières démarches plus accessibles et à rapprocher les documents du moment où l’on en a besoin.
Son efficacité dépend toutefois de la façon dont je l’utilise. Si je l’ouvre uniquement après un événement, sans informations ni justificatifs, je risque de rencontrer les mêmes difficultés qu’avec un appel improvisé. Si je prépare son accès, si je distingue bien mes contrats et si je garde une copie des éléments transmis, elle devient un véritable support de continuité.
Avec une note moyenne de 4,3 et plus d’un million d’installations, elle apparaît comme une solution bien établie pour les clients MAIF, sans que cela oblige tout le monde à abandonner le téléphone ou le site web. Mon conseil est simple : installez-la avant le sinistre, explorez vos contrats, puis utilisez-la comme premier relais lorsque la situation est claire. Pour les cas urgents ou inhabituels, gardez le réflexe de demander une aide directe. C’est dans cette combinaison entre autonomie mobile et accompagnement humain que MAIF - Assurances auto, maison me paraît la plus utile.
FAQ sur MAIF - Assurances auto, maison
Qu’est-ce que l’application MAIF – Assurances auto, maison permet de faire ?
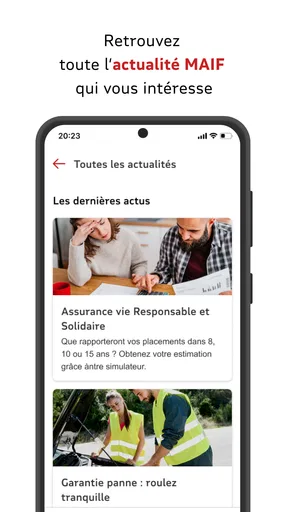
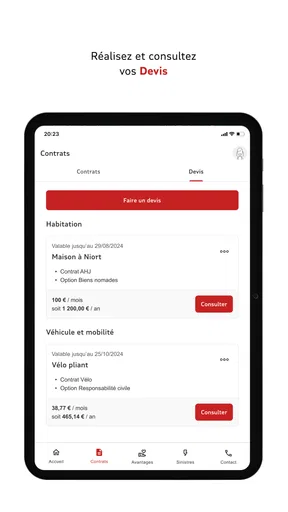
L’application MAIF – Assurances auto, maison centralise les principaux services liés à vos contrats d’assurance. Après connexion, vous pouvez consulter vos garanties, retrouver vos documents, suivre certains dossiers de sinistre, contacter la MAIF et accéder à des informations pratiques. Elle est surtout conçue pour les sociétaires souhaitant gérer leurs assurances depuis leur smartphone, sans devoir passer systématiquement par un espace web ou une agence.
Faut-il être sociétaire MAIF pour utiliser l’application ?
L’accès complet aux fonctionnalités de l’application est généralement réservé aux clients et sociétaires MAIF disposant d’identifiants personnels. Certaines informations générales peuvent éventuellement être consultées sans connexion, mais la gestion des contrats, la consultation des documents et le suivi des sinistres nécessitent habituellement une authentification. Avant le téléchargement, vérifiez que vous avez vos identifiants ou que vous pouvez créer un compte auprès de la MAIF.
Peut-on déclarer ou suivre un sinistre depuis l’application MAIF ?
L’application propose des services destinés à faciliter les démarches en cas de sinistre, notamment pour consulter les informations relatives à un dossier et accéder aux contacts ou procédures appropriés. Selon la nature du problème, les étapes peuvent varier : accident automobile, dégât des eaux, habitation ou autre événement. Il est conseillé de suivre précisément les instructions affichées et de contacter directement la MAIF si une assistance urgente est nécessaire.
L’application permet-elle de consulter les contrats et les attestations d’assurance ?
Oui, l’un des intérêts principaux de l’application est de réunir les informations essentielles de vos contrats MAIF au même endroit. Vous pouvez généralement consulter les garanties souscrites, certaines échéances et vos documents disponibles, comme des attestations ou des justificatifs. La présentation peut dépendre de votre profil et des produits détenus. Pensez à vérifier régulièrement que vos coordonnées et informations personnelles sont correctement actualisées.
L’application MAIF est-elle gratuite et quelles autorisations demande-t-elle ?
Le téléchargement de l’application est normalement gratuit, mais son utilisation concerne les services associés à vos contrats MAIF, dont le coût dépend naturellement des assurances souscrites. Lors de l’installation, l’application peut demander des autorisations utiles à certaines fonctions, par exemple l’accès aux notifications, à l’appareil photo pour transmettre des documents ou à la localisation pour des services spécifiques. Vous pouvez examiner et gérer ces permissions dans les réglages de votre téléphone.
Les points forts de MAIF - Assurances auto, maison
Points à garder à l’esprit concernant MAIF - Assurances auto, maison